Ihr Steuerberater für Erbschaft & Nachfolge
Ihr Steuerberater für Erbschaft & Nachfolge
Erbschaftssteuer
Wenn eine Immobilie vererbt wird, stellen sich schnell viele Fragen: Wie wird der Wert der Immobilie für die Erbschaftssteuer ermittelt? Welche Freibeträge gelten? Wann ist das geerbte Haus steuerfrei? Und wie lässt sich die Steuerlast durch vorausschauende Planung reduzieren – oder vollständig vermeiden?
Als spezialisierte Steuerkanzlei für Erbschaft und Vermögensnachfolge begleiten wir Sie in allen steuerrechtlichen Belangen rund um das Immobilienerbe. Ob Eigenheim, vermietete Immobilie oder Grundstück – wir unterstützen Sie bei der optimalen Gestaltung und sorgen dafür, dass Sie alle steuerlichen Möglichkeiten vollständig ausschöpfen können.
Was Sie bei uns erwartet:
Die Erbschaftsteuer auf Immobilien fällt an, sobald eine Immobilie im Rahmen einer Erbschaft oder Schenkung auf eine andere Person übergeht und der Wert des geerbten Vermögens den persönlichen Freibetrag des Erben übersteigt. Grundlage ist das Erbschafts- und Schenkungssteuergesetz (ErbStG).
Die Höhe der Erbschaftsteuer auf Immobilien hängt von drei entscheidenden Faktoren ab: dem festgestellten Verkehrswert der Immobilie, dem Verwandtschaftsgrad zwischen Erblasser und Erbe – und damit der maßgeblichen Steuerklasse – sowie den geltenden Freibeträgen. Existieren mehrere Erben, entsteht automatisch eine Erbengemeinschaft und die Immobilie wird entsprechend aufgeteilt.
Gerade bei Immobilien ist es ratsam, frühzeitig steuerliche Beratung in Anspruch zu nehmen – denn die steuerliche Bewertung von Immobilien weicht oft erheblich vom tatsächlichen Marktwert ab, und durch ein eigenes Gutachten oder gezielte Gestaltungsmaßnahmen lässt sich die Steuerlast häufig deutlich senken.
| Einteilung der Steuerklassen | Höhe der Freibeträge |
|---|---|
| Ehegatte und Lebenspartner (Steuerklasse I) | 500.000 € |
| Kinder, Adoptivkinder, Stiefkinder (Steuerklasse I) | 400.000 € |
| Enkel (Steuerklasse I) | 200.000 € |
| Übrige Personen (Steuerklasse I) | 100.000 € |
| Geschwister, Nichten, Neffen (Steuerklasse II) | 20.000 € |
| Alle übrigen Erben (Steuerklasse III) | 20.000 € |
| Nachlasswert nach Abzug des Freibetrags | Steuerklasse I | Steuerklasse II | Steuerklasse III |
|---|---|---|---|
| bis 75.000 € | 7 % | 15 % | 30 % |
| bis 300.000 € | 11 % | 20 % | 30 % |
| bis 600.000 € | 15 % | 25 % | 30 % |
| bis 6.000.000 € | 19 % | 30 % | 30 % |
| bis 13.000.000 € | 23 % | 43 % | 50 % |
| bis 26.000.000 € | 27 % | 43 % | 50 % |
| über 26.000.000 € | 30 % | 43 % | 50 % |
Der Wert einer Immobilie wird für die Erbschaftssteuer nach dem Bewertungsgesetz (BewG) ermittelt. Das Finanzamt setzt den sogenannten Bedarfswert fest – je nach Immobilientyp kommen unterschiedliche Verfahren zum Einsatz:
Das Vergleichswertverfahren gilt für Ein- und Zweifamilienhäuser sowie Eigentumswohnungen und orientiert sich an tatsächlichen Verkaufspreisen vergleichbarer Objekte. Das Ertragswertverfahren wird für vermietete Wohn- und Geschäftsimmobilien angewendet und basiert auf den erzielbaren Mieteinnahmen. Das Sachwertverfahren greift, wenn keine ausreichenden Vergleichswerte oder Ertragsdaten vorliegen.
Wichtig: Erben haben das Recht, den vom Finanzamt festgestellten Wert durch ein eigenes Gutachten eines zugelassenen Sachverständigen anzufechten, wenn der angesetzte Wert über dem tatsächlichen Verkehrswert liegt. Dies kann die Steuerlast erheblich reduzieren.
Als Ihr Steuerberater entwickeln wir gemeinsam mit Ihnen eine maßgeschneiderte Strategie, die alle Gestaltungsmöglichkeiten optimal ausschöpft.
„Wirtschaftlicher Erfolg lässt sich planen. Gemeinsam finden wir die steuerlichen Gestaltungsspielräume, die Ihnen den entscheidenden Vorteil verschaffen.“
– Benjamin Dreger, Steuerberater & Fachberater für Unternehmensnachfolge (DStV)
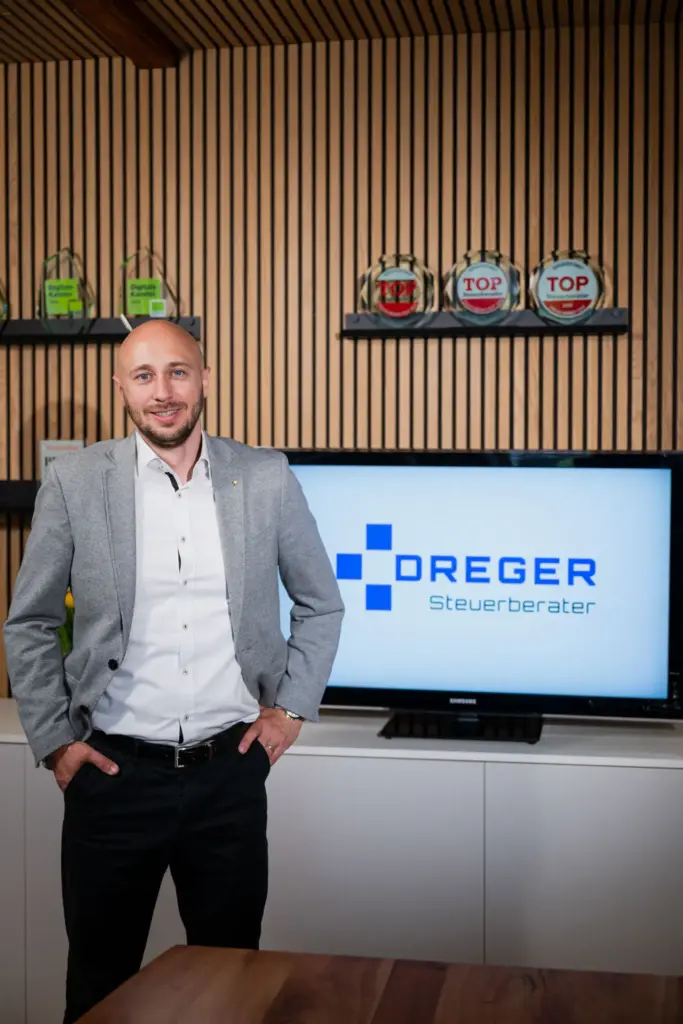
Benjamin Dreger ist Steuerberater und zertifizierter Fachberater für Unternehmensnachfolge (DStV) in Eltville am Rhein. Seit 2015 betreut er mit seinem Team Privatpersonen und Unternehmen in der Rhein-Main-Region bei Erbschaft, Schenkung und Vermögensnachfolge – diskret, verlässlich und mit dem Ziel, steuerliche Gestaltungsspielräume vollständig auszuschöpfen.
Die Steuerkanzlei Dreger wurde mehrfach ausgezeichnet – unter anderem als TOP Steuerberater 2024 und mit dem Qualitätssiegel des Deutschen Steuerberaterverbands (DStV). Auf ProvenExpert bewerten unsere Mandanten die Kanzlei durchgehend mit Bestnoten.
FAQ
Die Erbschaftsteuer auf eine Immobilie fällt an, wenn der Wert der geerbten Immobilie – zusammen mit anderen geerbten Vermögenswerten – den persönlichen Freibetrag des Erben übersteigt. Die Freibeträge richten sich nach dem Verwandtschaftsgrad: 500.000 € für Ehegatten, 400.000 € für Kinder, 200.000 € für Enkel und 20.000 € für entferntere Verwandte oder nicht verwandte Personen. Der Wert der Immobilie wird dabei nach den Verfahren des Bewertungsgesetzes (BewG) durch das Finanzamt ermittelt.
Eine geerbte Immobilie kann unter bestimmten Voraussetzungen vollständig steuerfrei übertragen werden. Für Ehegatten und eingetragene Lebenspartner gilt die Familienheim-Regelung: Die Immobilie bleibt vollständig steuerfrei, wenn der überlebende Partner sie unmittelbar nach dem Erbfall selbst bewohnt und dies mindestens zehn Jahre beibehält – ohne Wohnflächenbegrenzung. Für Kinder gilt dieselbe Regelung, jedoch begrenzt auf eine Wohnfläche von 200 m². Zudem kann die Immobilie steuerfrei bleiben, wenn ihr Wert unter dem persönlichen Freibetrag des Erben liegt oder sie an eine gemeinnützige Organisation vererbt wird.
Die wirksamsten Strategien sind: gestaffelte Schenkungen zu Lebzeiten unter Nutzung der alle zehn Jahre neu auflebenden Freibeträge, die Übertragung mit Nießbrauchvorbehalt zur Minderung des steuerlichen Schenkungswerts, die Nutzung der Familienheim-Regelung durch Selbstnutzung sowie eine sorgfältige Testamentsgestaltung zur optimalen Ausnutzung aller Freibeträge. Zudem können Erben den vom Finanzamt festgestellten Immobilienwert durch ein eigenes Gutachten anfechten, wenn dieser über dem tatsächlichen Verkehrswert liegt.
Die Erbschaftsteuer wird vom zuständigen Finanzamt erhoben – in der Regel dem Finanzamt am letzten Wohnsitz des Erblassers. Das Finanzamt stellt zunächst den Bedarfswert der Immobilie fest und fordert anschließend ggf. zur Abgabe einer Erbschaftsteuererklärung auf. Erben sind außerdem verpflichtet, den Erbfall innerhalb von drei Monaten nach Kenntnis unaufgefordert dem Finanzamt anzuzeigen.
Ausgangspunkt ist der nach BewG ermittelte Verkehrswert der Immobilie. Davon wird der persönliche Freibetrag des Erben abgezogen. Auf den verbleibenden steuerpflichtigen Betrag wird der Steuersatz der jeweiligen Steuerklasse angewendet. Beispiel: Ein Kind erbt eine Immobilie im Wert von 600.000 €. Nach Abzug des Freibetrags von 400.000 € verbleibt ein steuerpflichtiger Betrag von 200.000 €. In Steuerklasse I fällt darauf ein Steuersatz von 11 % an – das ergibt 22.000 € Erbschaftsteuer.
Beim Verkauf einer geerbten Immobilie kann zusätzlich zur Erbschaftsteuer auch Einkommensteuer in Form der Spekulationssteuer anfallen. Diese greift, wenn zwischen dem ursprünglichen Erwerb durch den Erblasser und dem Verkauf durch den Erben weniger als zehn Jahre liegen. Wichtig: Die Zehnjahresfrist des Erblassers wird auf den Erben übertragen. Liegt der Kauf mehr als zehn Jahre zurück oder handelt es sich um eine selbst genutzte Immobilie, entfällt die Spekulationssteuer.
Die Höhe hängt vom Verkehrswert der Immobilie, dem Verwandtschaftsgrad und der damit verbundenen Steuerklasse ab. Für Ehegatten (Steuerklasse I) beginnt der Steuersatz bei 7 %, für entferntere Verwandte oder Fremde (Steuerklasse III) einheitlich bei 30 %. Der effektive Steuersatz steigt mit dem Wert des steuerpflichtigen Erwerbs. Durch Freibeträge, Familienheim-Regelung und Schenkungsgestaltung kann die Erbschaftsteuer in vielen Fällen erheblich reduziert oder vollständig vermieden werden.
Ja – wenn der Erblasser oder der Erbe in Deutschland ansässig ist, unterliegt das gesamte Vermögen einschließlich ausländischer Immobilien der deutschen Erbschaftsteuer. Um eine Doppelbesteuerung zu vermeiden, kann die im Ausland gezahlte Erbschaftsteuer auf die deutsche Steuer angerechnet werden. Mit einigen Ländern bestehen Doppelbesteuerungsabkommen. Bei Auslandsbezug empfiehlt sich stets die frühzeitige Einbindung eines spezialisierten Steuerberaters.
Sie möchten die Erbschaftsteuer auf Ihre geerbte Immobilie optimal gestalten – in Eltville, Walluf, Rheingau, Wiesbaden, Mainz oder der Rhein-Main-Region? Vereinbaren Sie jetzt ein unverbindliches Erstgespräch. Wir nehmen uns Zeit für Ihre Situation.
Telefon: 06123 999 09 0
E-Mail: info@dreger-steuerberater.de
Adresse: Steuerkanzlei Dreger, Schwalbacher Straße 33, 65343 Eltville am Rhein
Kanzleizeiten: Mo–Do 09:00–16:00 Uhr, Fr 09:00–13:00 Uhr
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Google Maps. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von OpenStreetMap. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen